
Plafond de virement Wero : montant max et limites
 Marianne
•
10 octobre 2026
Vous avez déjà hésité au moment d’envoyer quelques euros à un proche, en vous demandant si tout allait passer sans blocage ? C’est exactement là que la question du plafond devient importante. Le max virement Wero représente la limite à connaître avant de lancer un transfert, car il influence votre usage quotidien, la rapidité du paiement et la sécurité de l’opération. Comprendre ce fonctionnement permet de vérifier le bon montant, d’éviter une erreur de banque ou de ligne, et de savoir quand l’application bancaire suffit ou quand il faut choisir un autre service.
Dans un cadre très simple, Wero facilite l’envoi d’argent entre particuliers via le téléphone, souvent à partir d’un numéro, avec une assurance de crédit plus fluide qu’un virement classique. Mais chaque banque peut proposer ses propres règles, sa limite et son code d’autorisation. Ce guide vous aide à recevoir ou envoyer un transfert européen en toute confiance, à vérifier la donnée utile avant l’envoi, et à comprendre comment payer sans perdre de temps au quotidien.
Comprendre Wero avant de parler du plafond
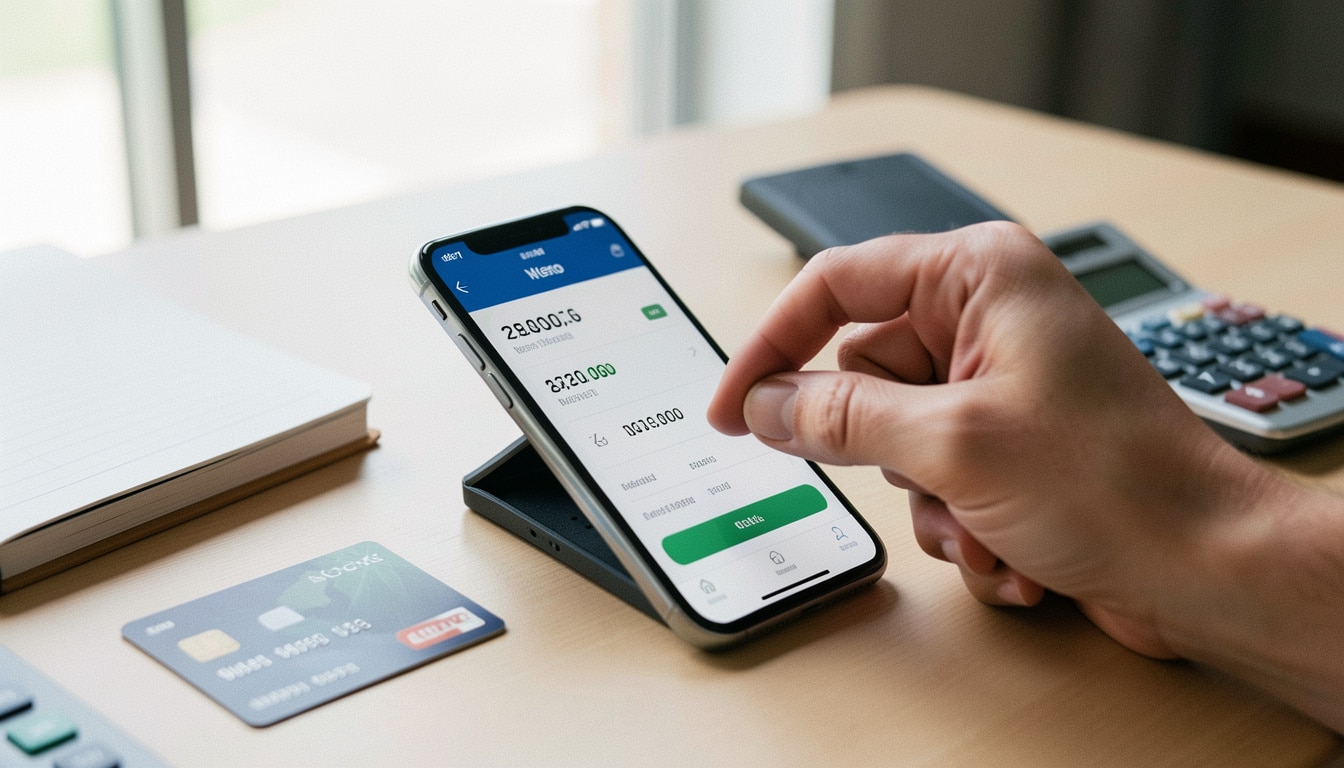
Wero est un service bancaire pensé pour les échanges rapides entre particuliers. Dans l’application de votre banque, il permet d’envoyer ou de recevoir de l’argent sans passer par un long formulaire. Le service reste simple à utiliser, surtout pour les petits paiements du quotidien, quand vous voulez régler une note, rembourser un ami ou faire un transfert instantané. Le point clé, c’est que l’information passe souvent par un numéro de téléphone, ce qui rend l’usage plus direct qu’un virement classique. Pour approfondir ce sujet, consultez notre guide sur ccfrfrpp banque.
Avant de regarder le plafond, il faut vérifier comment votre banque a intégré ce service. Une application bancaire peut proposer une interface très fluide, mais les règles restent fixées par l’établissement. Pour vous repérer, retenez que Wero sert surtout à des transferts instantanés, dans un cadre européen, avec une donnée de contact simple et un paiement pensé pour le particulier.
Wero, un service de paiement mobile pensé pour le quotidien
Wero désigne un service de paiement mobile intégré à certaines banques. Vous l’utilisez depuis une application bancaire, souvent sur téléphone, pour envoyer de l’argent à un proche ou recevoir un remboursement. L’intérêt est pratique : il réduit les étapes, évite de saisir un IBAN et s’adapte à un usage quotidien. Pour un particulier, cela change tout quand il faut payer une part de restaurant, rembourser 12,50 euros ou partager une dépense en famille.
Le service repose sur l’environnement bancaire, ce qui rassure sur la gestion des données. En clair, vous restez dans votre espace client, avec les contrôles habituels. C’est ce qui fait la force de ce paiement : rapide, lisible et adapté aux petits montants.
Ce qui change par rapport à un virement bancaire classique
Un virement bancaire classique demande souvent plus d’informations et une validation plus formelle. Avec Wero, l’envoi d’argent repose surtout sur un contact, un numéro ou un bénéficiaire déjà identifié. Le transfert devient plus fluide, surtout quand vous voulez agir vite. Dans la pratique, la banque reste l’intermédiaire, mais l’expérience est plus simple et plus immédiate.
La différence se voit aussi dans le temps de réception. Là où un virement traditionnel peut attendre un traitement bancaire, Wero vise un usage instantané dans les cas courants. Pour un remboursement de 18 euros entre collègues, la logique est bien plus directe.
- Wero s’utilise depuis une application bancaire.
- Il sert surtout aux échanges entre particuliers.
- Le numéro de téléphone peut remplacer l’IBAN.
- Le paiement est pensé pour un usage rapide et quotidien.
Quel est le plafond de virement et pourquoi il varie ?
La limite de virement dépend de la banque, du profil client et du cadre d’utilisation. Dans certains cas, vous pouvez envoyer une somme modeste sans difficulté, mais un montant plus élevé peut être refusé. Ce plafond peut s’appliquer par opération, par jour ou sur 24 heures. C’est pourquoi il faut vérifier la règle exacte avant de lancer un transfert, surtout si vous devez envoyer plusieurs dizaines d’euros à la fois.
En pratique, la banque peut autoriser un montant précis pour un particulier, puis bloquer au-delà d’un seuil. Cette logique protège l’argent, réduit les erreurs et sécurise le service. Si vous prévoyez un envoi de 80 euros, il peut passer ; si vous tentez 250 euros, la limite peut apparaître. Mieux vaut donc regarder la somme avant de valider.
La limite par opération, par jour ou sur 24 heures
La banque peut fixer plusieurs limites en même temps. Vous pouvez avoir un plafond par virement, un plafond journalier et parfois une règle glissante sur 24 heures. La lecture la plus fréquente est simple : chaque envoi doit rester sous un montant autorisé, et l’ensemble des transferts ne doit pas dépasser un cumul défini.
Pour éviter une surprise, retenez qu’un service peut accepter 50 euros par opération, mais pas 200 euros d’un coup. C’est une façon de garder un usage maîtrisé et de limiter les blocages au moment du paiement.
Pourquoi toutes les banques n’autorisent pas la même somme
Chaque banque applique sa propre politique de sécurité et de conformité. Le profil client, l’ancienneté du compte et le niveau d’authentification peuvent influencer la limite. Cette différence n’est pas un problème en soi : elle reflète simplement des règles internes adaptées au cadre bancaire.
Avant d’envoyer de l’argent, il vaut donc mieux vérifier le plafond dans votre application. Vous éviterez ainsi un transfert refusé au dernier moment, surtout si vous devez partager une addition de 96 euros ou rembourser une dépense importante.
| Cas bancaire générique | Lecture du plafond |
|---|---|
| Compte standard | Limite modérée par opération |
| Compte avec authentification renforcée | Montant parfois plus élevé |
| Usage ponctuel entre particuliers | Plafond souvent plus bas |
| Profil client récemment activé | Contrôle plus strict |
Comment envoyer de l’argent en quelques étapes simples
Pour envoyer de l’argent avec ce service, tout commence dans l’appli bancaire. Vous choisissez le contact, saisissez le montant, puis validez le virement après vérification. Le parcours est simple, mais il demande de l’attention, surtout quand vous utilisez un téléphone pour un usage quotidien. Un exemple classique : vous partagez une note de 27 euros entre amis, chacun règle sa part en quelques secondes.
Le transfert reste rapide si le bénéficiaire est bien identifié. Le plus important est de vérifier le numéro, le montant et la confirmation finale. Une fois l’envoi validé, la réception peut être immédiate selon la banque et le contexte du service.
Préparer le contact et le bon bénéficiaire
Avant d’envoyer, assurez-vous que le numéro de téléphone correspond bien au bon particulier. Une erreur de contact peut envoyer l’argent au mauvais destinataire, et cela complique tout. Dans l’appli, relisez le nom affiché, le numéro et le montant prévu.
Ce contrôle est essentiel si vous payez une part de déjeuner ou si vous remboursez 14 euros à un ami. Plus votre vérification est rigoureuse, plus l’usage reste simple et sûr.
Valider l’envoi et comprendre la réception
Une fois les informations contrôlées, l’application affiche une confirmation. Vous validez alors le transfert avec le code ou l’authentification demandée. Dans beaucoup de cas, l’argent arrive très vite, parfois immédiatement si les deux banques sont compatibles et si le service fonctionne sans attente.
Le délai dépend du cadre bancaire, mais l’idée reste la même : vous envoyez, le destinataire reçoit, et l’opération se fait sans formalité lourde. Pour un remboursement de 9 euros, cette simplicité change vraiment le quotidien.
- Ouvrir l’appli bancaire.
- Choisir le bénéficiaire ou le numéro.
- Saisir le montant à envoyer.
- Vérifier les coordonnées du contact.
- Valider le transfert avec l’authentification prévue.
Activer le service dans son espace bancaire
Pour activer ce service, il faut d’abord vérifier que votre banque le propose dans l’application. L’activation se fait généralement depuis l’espace bancaire, avec une logique simple : vous confirmez vos données, vous autorisez le service, puis vous testez un premier envoi. Le point essentiel reste la cohérence des informations client et du téléphone associé au compte.
Quand tout est à jour, la mise en route devient fluide. Vous gagnez du temps pour les transferts du quotidien et vous évitez les blocages liés à une donnée obsolète ou à un code non validé. Une activation réussie rassure aussi sur l’assurance d’un usage bien encadré.
Les prérequis à vérifier avant de commencer
Avant d’activer, contrôlez quatre points : un compte compatible, des données client à jour, un accès fonctionnel à l’application bancaire et une authentification prête à être utilisée. Sans cela, l’activation peut échouer ou rester incomplète.
Si votre numéro a changé récemment, prenez le temps de le mettre à jour. Ce détail évite souvent les erreurs au moment de l’envoi ou de la réception.
Les étapes de mise en route pas à pas
Commencez par ouvrir l’espace bancaire, puis cherchez l’option liée au service. Ensuite, suivez les instructions pour autoriser l’activation, validez le code demandé et vérifiez que la donnée de contact est correcte. Une fois la configuration terminée, faites un petit test avec un envoi modeste.
Par exemple, un transfert de 1 euro permet de confirmer que tout fonctionne sans risque. Si la réception est immédiate, vous savez que la mise en route est réussie.
- Ouvrir l’application bancaire.
- Accéder au menu du service.
- Contrôler les données du client.
- Vérifier le numéro associé au compte.
- Autoriser l’activation avec le code demandé.
- Tester avec un petit envoi.
Sécurité, authentification et bonnes pratiques
La sécurité reste au cœur du service, car vous envoyez de l’argent depuis votre application bancaire. La banque demande donc une authentification forte pour s’assurer que c’est bien vous qui autorisez l’opération. Ce mécanisme protège vos données et limite les risques d’erreur ou d’usage frauduleux.
Pour le client, c’est rassurant : le transfert ne se fait pas sans contrôle. Vous validez avec un code, une confirmation mobile ou un autre dispositif prévu par la banque. Cette assurance technique est essentielle, surtout quand le paiement concerne un particulier et un montant sensible.
Pourquoi la banque demande une authentification forte
L’authentification forte sert à vérifier l’identité de la personne qui envoie l’argent. Elle intervient juste avant la validation finale, ce qui évite qu’une opération soit autorisée par erreur. La banque protège ainsi le service et les données associées au compte.
Dans la pratique, ce contrôle peut prendre quelques secondes, mais il renforce la confiance. Vous savez alors que le transfert a bien été confirmé par vous, et non par une action accidentelle.
Les réflexes à adopter pour éviter les erreurs
Le plus simple est de relire chaque information avant d’envoyer. Vérifiez le destinataire, le montant et la confirmation affichée dans l’application. Si quelque chose semble flou, mieux vaut annuler et recommencer.
Évitez aussi de valider trop vite depuis le téléphone, surtout quand vous êtes pressé. Un contrôle de dix secondes peut vous éviter une erreur de réception ou un envoi au mauvais numéro.
- Vérifier le destinataire avant validation.
- Relire le montant exact à envoyer.
- Confirmer l’authentification demandée.
- Contrôler les données affichées par la banque.
- Éviter d’utiliser le service sur un réseau non sûr.
Dans quels cas Wero est vraiment utile au quotidien
Au quotidien, ce service devient utile dès qu’il faut payer ou recevoir de petites sommes. Vous pouvez l’utiliser en famille, entre amis ou avec un proche qui vous rembourse un achat. L’usage reste simple, surtout quand le montant est modeste et que vous voulez aller vite sans sortir une carte ou faire un long virement.
Un exemple parlant : partager 16 euros de courses, rembourser 8 euros de café ou envoyer 20 euros à un enfant majeur pour une dépense précise. Le transfert s’adapte bien aux gestes du quotidien, à condition de garder un œil sur la limite de votre banque.
Rembourser, partager ou régler un petit montant
Ce service est idéal pour les petits remboursements. Vous payez une part, un ami reçoit sa part, et tout se règle sans complication. Le téléphone suffit souvent à lancer l’opération, ce qui rend le processus très pratique après un dîner, un trajet ou une sortie.
Pour les particuliers, cette rapidité change le quotidien. Un transfert de 7,50 euros ou de 12 euros se fait plus facilement qu’un paiement plus lourd, et vous gardez une vision claire de vos dépenses.
Quand la limite devient un frein
La limite devient gênante dès que le montant dépasse le plafond fixé par la banque. Dans ce cas, le service bloque l’envoi, même si l’usage reste simple. Il faut alors choisir un autre moyen de paiement pour éviter de perdre du temps.
Si vous devez régler 180 euros ou plus, mieux vaut anticiper. Le plafond n’est pas un défaut : c’est une règle de sécurité qui vous aide à mieux organiser vos transferts.
- Rembourser un ami après un repas.
- Partager une note de courses.
- Envoyer un petit montant à un proche.
- Recevoir un remboursement rapide.
- Payer une dépense familiale ponctuelle.
- Régler une part de sortie entre particuliers.
Ce qu’il faut comparer selon sa banque
Avant d’utiliser le service, comparez ce que votre banque autorise réellement. L’application peut sembler identique d’un établissement à l’autre, mais la limite, l’activation et les conditions bancaires changent souvent. En tant que client, vous gagnez du temps si vous vérifiez ces points avant le premier transfert.
Le plus utile est de lire les informations fournies par la banque dans l’espace client. Vous y trouverez souvent le montant autorisé, le mode d’authentification et les règles d’usage. Cette vérification évite les mauvaises surprises si vous devez envoyer de l’argent à un particulier dans un pays européen ou dans un cadre plus large.
Les critères qui changent d’un établissement à l’autre
Les écarts portent surtout sur la limite, l’activation, l’accès dans l’application et les conditions d’utilisation. Une banque peut proposer une intégration très fluide, tandis qu’une autre demandera davantage de contrôle. Le client doit donc comparer avant de valider son usage.
Regardez aussi si le service est disponible sur téléphone, si le numéro doit être confirmé et si l’authentification est obligatoire à chaque transfert. Ces détails comptent autant que le montant lui-même.
Comment lire les informations fournies par sa banque
Pour vérifier la limite, consultez le menu du service dans l’application bancaire ou les documents contractuels. Repérez les mentions sur le plafond, l’authentification et les conditions de réception. Si une donnée semble ambiguë, contactez le support bancaire.
Un même usage peut être accepté dans une banque et limité dans une autre. C’est pourquoi il faut lire les informations officielles avant d’envoyer, surtout si vous préparez un paiement de 60 euros ou un transfert plus important.
| Point à contrôler | Pourquoi c’est utile |
|---|---|
| Limite autorisée | Éviter un blocage au moment d’envoyer |
| Activation du service | Confirmer que le paiement est disponible |
| Authentification | Valider l’opération en sécurité |
| Numéro associé | Recevoir l’argent sur le bon contact |
Quand dépasser la limite et quelles alternatives envisager
Si la limite est dépassée, il faut changer de solution plutôt que forcer l’envoi. Un virement classique peut alors devenir plus adapté, surtout pour un montant plus élevé. Vous pouvez aussi payer autrement, selon le contexte, afin de garder un transfert simple et sécurisé.
Le bon réflexe consiste à vérifier le plafond avant de commencer. Cela évite une interruption au dernier moment, surtout si vous devez envoyer de l’argent à un particulier pour un achat ou un partage important. Le service reste pratique, mais il n’est pas fait pour toutes les sommes.
Les solutions à envisager si la somme est trop élevée
Quand le montant dépasse la limite, pensez d’abord au virement bancaire classique. Vous pouvez aussi utiliser une carte, un autre moyen de paiement ou répartir la somme en plusieurs fois si cela reste cohérent. L’idée est de choisir la solution la plus adaptée au contexte.
Pour 300 euros, par exemple, un virement classique peut être plus logique qu’un transfert mobile. Cela évite les refus et garde une bonne lisibilité de l’opération.
Les bons réflexes pour ne pas bloquer son envoi
Avant d’agir, vérifiez la limite dans la banque, choisissez le bon moyen de paiement et gardez une solution de secours. Ce trio simple vous évite de bloquer un envoi déjà préparé.
Si vous devez payer rapidement, anticipez aussi l’authentification et le code éventuel. Plus vous préparez l’opération, plus le transfert reste fluide.
- Vérifier la limite avant d’envoyer.
- Comparer le montant avec le plafond.
- Choisir un virement classique si besoin.
- Prévoir un autre moyen de paiement.
- Éviter de valider trop vite.
FAQ – Questions fréquentes sur le plafond et l’usage
Quel est le max de virement Wero ?
Le max de virement Wero dépend de la banque et de l’application utilisée. Il n’existe pas une limite unique valable pour tous les clients. Pour connaître le bon montant, il faut vérifier l’information officielle dans l’espace bancaire avant d’envoyer de l’argent.
Pourquoi la banque impose-t-elle une limite ?
La banque impose une limite pour sécuriser le service, protéger les données et éviter les erreurs de transfert. Cette règle encadre l’usage du paiement entre particuliers et aide à garder une authentification fiable.
Peut-on envoyer de l’argent à un particulier avec un numéro de téléphone ?
Oui, dans de nombreux cas, le numéro de téléphone sert de point de départ pour envoyer ou recevoir l’argent. Il faut toutefois vérifier que le contact est bien associé au bon bénéficiaire dans l’application.
Le virement est-il simple à utiliser au quotidien ?
Oui, le service est pensé pour un usage simple au quotidien. Il permet de payer une petite somme, de rembourser un proche ou de faire un transfert rapide sans passer par un long parcours bancaire.
Que faire si le montant dépasse la limite ?
Si le montant dépasse la limite, mieux vaut utiliser un virement bancaire classique ou un autre moyen de paiement. Vous pouvez aussi vérifier si un partage en plusieurs fois reste possible selon le contexte.
Faut-il une authentification pour valider l’envoi ?
Oui, la banque demande souvent une authentification pour autoriser l’opération. Ce contrôle protège l’argent, confirme votre identité et sécurise l’envoi depuis le téléphone.
Comment vérifier la limite avant d’envoyer ?
Il faut consulter l’application bancaire, lire les informations du service et repérer la mention du plafond. Si besoin, le support de la banque peut confirmer la règle applicable à votre compte.
Un transfert arrive-t-il toujours immédiatement ?
Pas toujours, même si le service vise une réception rapide. Le délai dépend de la banque, du contexte et de la compatibilité entre établissements. Dans beaucoup de cas, l’argent arrive très vite.
Le service est-il adapté aux gros montants ?
Pas vraiment. Il est surtout utile pour des montants modestes entre particuliers. Pour une somme plus élevée, un virement classique reste souvent plus approprié et plus confortable.
Peut-on recevoir de l’argent aussi facilement qu’on en envoie ?
Oui, la réception suit la même logique simple : le contact doit être correct, la donnée doit être à jour et la banque doit autoriser le service. Une fois ces points vérifiés, recevoir l’argent devient très fluide.
Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque