Qu’est-ce que le BIC et à quoi sert-il en banque ?
Quand vous préparez un paiement, la sécurité de vos coordonnées bancaires devient vite essentielle. Un simple oubli peut ralentir un virement, surtout si la banque destinataire doit être identifiée avec précision. Dans ce contexte, Qu’est-ce que le BIC ? C’est une question fréquente, car ce code accompagne souvent le relevé d’identité bancaire et aide à relier un compte à une institution précise. Il permet de transmettre les bonnes informations, facilite les échanges et assure une meilleure fiabilité lors d’une suite d’opérations bancaires.
Comprendre le BIC en une minute
Le bic est un code d’identification bancaire utilisé pour reconnaître une banque de façon unique. On le croise souvent avec le swift, car ces deux termes désignent le même acronyme dans la pratique courante. Si vous remplissez un formulaire de virement, ce code joue un rôle crucial : il indique à quelle institution envoyer l’argent, sans confusion possible entre plusieurs établissements. En clair, c’est un repère simple, mais précieux. Pour approfondir ce sujet, consultez notre guide sur iban swift/bic.
- Le bic sert à identifier une banque précise.
- Le swift est le nom largement utilisé pour ce même code.
- Chaque code reste unique pour une banque donnée.
- Dans un virement, il aide à orienter l’opération vers la bonne institution.
Imaginez une grande ville avec des dizaines d’adresses proches : sans code, le courrier se perdrait. Le bic fonctionne un peu comme cette adresse bancaire. Il facilite la lecture des informations, rassure l’utilisateur et évite les erreurs de destination. Quand vous devez transmettre vos coordonnées, ce repère devient vite indispensable.
Le sens exact du sigle et pourquoi on parle aussi de SWIFT
Le sigle BIC signifie Bank Identifier Code, tandis que SWIFT renvoie au réseau qui a popularisé ce format. Dans la vie courante, les deux mots s’emploient presque comme des synonymes. Ce code reste très utile pour la banque qui reçoit un paiement, car il précise l’établissement concerné. Vous pouvez donc retenir une idée simple : BIC ou SWIFT, l’objectif est le même, identifier correctement la banque.
À quoi sert ce code dans un virement bancaire ?
Lors d’un virement, le code aide à diriger l’opération vers la bonne banque et à limiter les erreurs de routage. Il devient particulièrement visible quand un compte doit recevoir un paiement depuis un autre établissement. Pour vous, cela signifie moins d’hésitation au moment de compléter un formulaire, et pour la banque, une lecture plus rapide des données transmises.
Pourquoi ce code compte dans un virement international
Dans un virement international, le code bancaire sert de repère pour acheminer les fonds vers la bonne banque. Sans lui, le transfert peut devenir plus lent, surtout quand plusieurs pays ou plusieurs systèmes se croisent. Ce code facilite l’échange entre établissements, notamment hors zone sepa, et il reste aussi utile dans certains cas sepa où la banque demande une vérification supplémentaire. Pour un service de paiement, il aide à sécuriser le transfert et à limiter les erreurs de devise. Vous pourriez également être intéressé par numero de compte dans iban.
- Il identifie la banque destinataire dans un contexte international.
- Il facilite le transfert des fonds entre établissements différents.
- Il soutient la bonne circulation d’un virement, en France comme à l’étranger.
Par exemple, si vous envoyez de l’argent vers une banque en Espagne ou vers une autre banque en France, ce code permet de confirmer la destination. Le virement gagne en clarté, et le parcours des fonds devient plus lisible. C’est pour cela qu’il reste crucial dès que l’on sort d’un simple échange domestique.
Quand le BIC devient indispensable
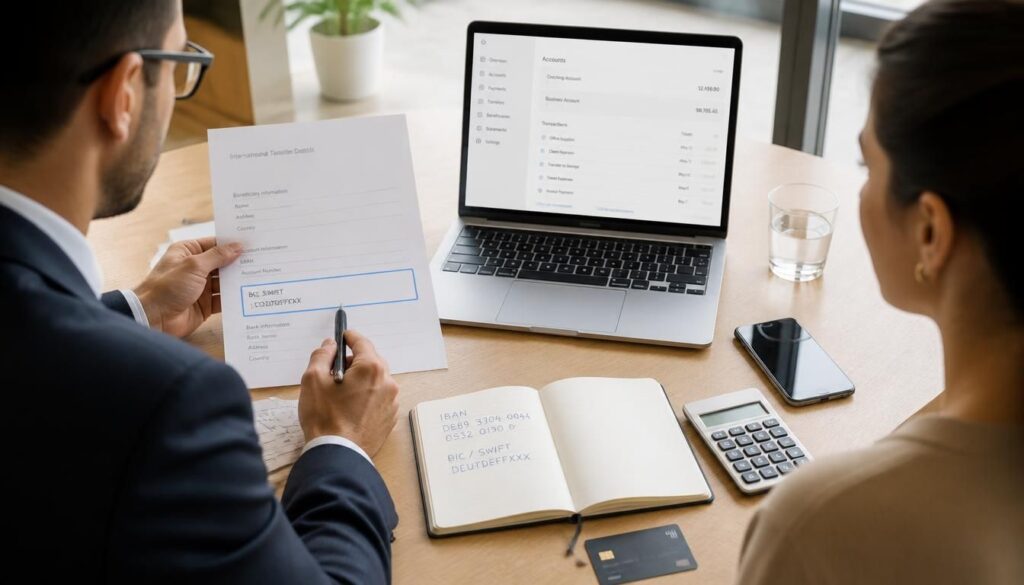
Le code devient indispensable dès qu’un virement franchit une frontière bancaire. Une banque peut aussi le demander quand elle doit vérifier l’établissement bénéficiaire avant de valider l’opération. Dans ces situations, le transfert gagne en fiabilité, car le code complète les autres données du paiement. Si vous envoyez de l’argent à l’étranger, mieux vaut toujours le vérifier avant de confirmer.
Ce qu’il sécurise dans l’acheminement des fonds
Le code sécurise surtout l’identification de la banque réceptrice. Il réduit le risque d’erreur au moment où les fonds quittent votre compte. Dans un échange international, cette précision compte beaucoup, car plusieurs banques peuvent porter des noms proches. Le code agit alors comme un garde-fou simple et efficace.
Différences entre RIB, IBAN et BIC
Quand on parle de coordonnées bancaires, le rib, l’iban et le bic ne jouent pas le même rôle. Le rib sert de document de référence, l’iban identifie le compte, et le bic précise la banque. Pour le consommateur, cette distinction est essentielle, car un échange bancaire demande parfois de préciser plusieurs éléments à la fois. Le relevé bancaire devient alors plus facile à lire, à condition de comprendre ce que chaque numéro désigne.
| Élément | Rôle |
|---|---|
| RIB | Document qui regroupe les identifiants bancaires |
| IBAN | Numéro du compte pour le virement |
| BIC | Code de la banque destinataire |
- Le rib rassemble les informations utiles du relevé.
- L’iban désigne le numéro du compte.
- Le bic précise l’identité de la banque.
Dans un relevé bancaire, vous voyez souvent l’iban mis en avant, puis le bic à côté. Le rib, lui, sert de point de départ pratique pour retrouver ces données. Cette lecture simple évite de confondre un numéro de compte avec un code de banque, ce qui reste essentiel avant tout virement. En complément, découvrez numero de compte bancaire.
Le RIB comme point de départ
Le rib est souvent le premier document à consulter quand vous cherchez vos coordonnées. Il contient les éléments nécessaires pour un échange bancaire clair. En le lisant attentivement, vous pouvez repérer l’iban, le bic et parfois d’autres références utiles. C’est un support simple, mais très pratique au quotidien.
L’IBAN et le BIC : deux informations complémentaires
L’iban identifie le compte, tandis que le bic identifie la banque. Les deux se complètent pour sécuriser un virement. Si l’iban répond à la question “quel compte ?”, le bic répond à “quelle banque ?”. Cette complémentarité explique pourquoi on vous demande souvent les deux ensemble.
Où retrouver le bon code sans se tromper
Pour trouver le bon code, il faut d’abord savoir où chercher. La recherche commence souvent sur le rib, puis se poursuit dans l’espace client ou sur les relevés bancaires. Vous pouvez aussi le trouver dans les documents remis par la banque, par exemple lors de l’ouverture d’un compte. Une simple validation du nom de la banque permet déjà d’éviter bien des erreurs, surtout si le nom commercial diffère du nom juridique.
- Le rib, où le code apparaît souvent avec l’iban.
- L’espace client en ligne, pratique pour une recherche rapide.
- Les relevés bancaires, utiles pour une validation visuelle.
- Les documents bancaires, notamment ceux fournis à l’ouverture du compte.
Si vous avez seulement le nom de l’établissement, comparez-le avec celui affiché dans vos documents. Un exemple simple : une recherche rapide dans l’espace client peut vous montrer si le code correspond bien à la bonne banque. Cette étape de validation est précieuse avant d’envoyer un virement, car elle évite un mauvais identifiant.
Les bons documents à consulter en priorité
Commencez par le rib, puis regardez vos relevés et votre espace client. Ces sources sont les plus fiables pour trouver le code sans hésiter. Elles permettent aussi de vérifier le nom exact de la banque, ce qui limite les confusions quand plusieurs établissements ont une appellation proche.
Vérifier un code avant un virement
Avant d’envoyer un paiement, relisez le code caractère par caractère. Une validation rapide du nom de la banque et du format du code suffit souvent à repérer une erreur. Si le doute persiste, mieux vaut refaire la recherche que confirmer trop vite.
Décrypter la structure du code bancaire
Le code bancaire suit une logique précise : chaque caractère a une fonction. En général, il combine des lettres et des chiffres pour identifier un pays, une institution et parfois une agence. Cette structure unique aide la banque à reconnaître rapidement le bon destinataire, surtout dans un contexte international. Pour vous, cela signifie qu’un simple regard peut déjà révéler beaucoup d’informations utiles sur le code.
- Les premières lettres indiquent souvent la banque ou l’institution.
- Le code pays précise l’origine géographique.
- La suite de chiffres affine l’identification.
- Les derniers caractères peuvent compléter la localisation ou l’agence.
Prenons un exemple simple : un code composé de huit ou onze caractères se lit de gauche à droite, sans improvisation. Chaque lettre et chaque chiffre a son rôle. Cette lecture structurée aide à éviter les erreurs, car elle rend le code plus lisible et plus fiable pour l’identification bancaire.
Les éléments qui composent le code
On retrouve généralement une partie liée à l’institution, une partie liée au pays et une partie de localisation. Selon le format, le nombre de caractères peut varier légèrement. Cette organisation reste essentielle, car elle donne au code une logique claire et exploitable par les systèmes bancaires.
Pourquoi sa structure aide à éviter les erreurs
Grâce à sa structure, le code réduit les confusions entre banques proches ou entre agences portant des noms similaires. Chaque caractère compte, et la lecture devient plus sûre. Cette précision est particulièrement utile quand vous devez transmettre une information bancaire sans ambiguïté.
FAQ – Questions fréquentes sur le code bancaire
Le BIC et le SWIFT désignent-ils la même chose ?
Oui, dans l’usage courant, bic et swift renvoient au même code bancaire. La banque l’utilise pour identifier l’établissement destinataire. Pour une recherche rapide, retenez surtout qu’il s’agit du même repère pratique. Pour aller plus loin, lisez difference swift bic.
Où trouver le code sur un relevé bancaire ?
Vous le trouvez souvent à côté de l’iban ou dans le bloc d’identification du rib. Sur un relevé, la banque le place généralement dans les informations de compte. Une validation rapide du nom vous aide à le repérer.
L’IBAN suffit-il pour un virement ?
Pour beaucoup de virements, l’iban peut suffire, surtout en zone sepa. Mais selon la banque ou le pays, le code peut aussi être demandé. Mieux vaut vérifier les consignes avant l’envoi.
Faut-il toujours le BIC pour un transfert international ?
Souvent oui, car le transfert international nécessite une identification plus précise de la banque. Certaines banques le demandent encore pour sécuriser le virement. En cas de doute, consultez votre espace client ou vos documents.
Comment vérifier qu’un code est correct avant envoi ?
Comparez le code avec le rib, les relevés et le nom exact de la banque. Une recherche rapide dans l’espace client permet aussi de confirmer la validation. Si un caractère semble incohérent, refaites la recherche avant de transférer.