Assurance des canalisations : ce que couvre votre contrat
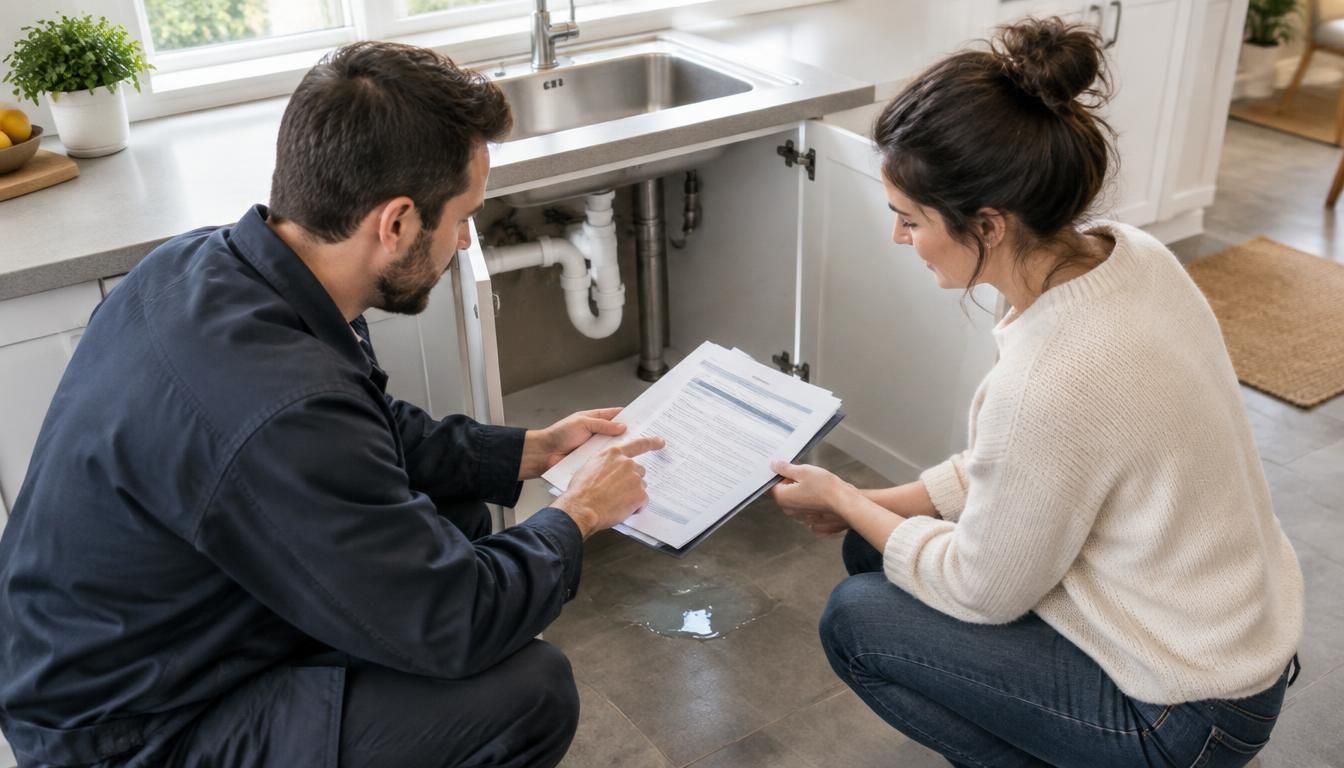
Quand une fuite surgit derrière un mur ou sous un évier, vous avez souvent peu de temps pour réagir. L’assurance canalisation représente alors un repère utile pour comprendre ce qui peut être pris en charge, ce qui ne l’est pas, et comment agir sans perdre de temps. Elle aide à limiter les conséquences d’un incident, à mieux lire votre contrat et à éviter les mauvaises surprises. En pratique, elle permet d’anticiper un dégât, de protéger votre logement et de savoir quand demander une aide rapide.
Dans un appartement à Nantes comme dans une maison en périphérie de Toulouse, le même réflexe compte : vérifier la couverture, identifier l’origine de l’eau, puis lancer la bonne démarche. Un avis trop rapide peut coûter cher si l’on confond simple entretien et vrai sinistre.
Comprendre ce que couvre une protection liée aux canalisations
La protection liée aux canalisations sert surtout à encadrer les conséquences d’un incident dans l’habitation. Selon le contrat, l’assurance peut couvrir une fuite, une rupture ou un débordement, mais aussi les dommages causés par l’eau sur les revêtements. Le point clé, c’est de distinguer la garantie qui indemnise les effets du sinistre de celle qui prend en charge la canalisation elle-même. Dans une maison ancienne, cette différence change tout, car l’eau peut toucher plusieurs pièces en quelques heures. Pour approfondir ce sujet, consultez notre guide sur fuite toiture forte pluie assurance.
En général, une assurance habitation classique inclut déjà une base utile, mais elle ne couvre pas toujours tous les cas. Si votre logement est exposé au gel, à une installation vieillissante ou à des canalisations difficiles d’accès, il faut lire les clauses avec attention. C’est souvent là que l’on comprend si la garantie protège vraiment l’eau, ou seulement une partie du problème.
Une garantie dédiée ou une extension du contrat ?
Selon les offres, la couverture peut être intégrée à l’assurance habitation ou ajoutée comme extension du contrat. Une garantie dédiée rassure ceux qui veulent aller plus loin, tandis qu’une option reste parfois suffisante pour un appartement récent. Le bon réflexe consiste à vérifier si l’assurance prévoit la prise en charge des canalisations apparentes, enterrées ou encastrées. Sans cette lecture, on croit être protégé alors qu’on ne l’est que partiellement. En complément, découvrez assurance scolaire dans assurance habitation.
Les dommages causés par l’eau dans le logement
Quand l’eau s’infiltre, elle ne s’arrête pas au point de départ. Elle traverse un sol, marque un plafond, gonfle un parquet et fragilise les murs. La garantie vise souvent ces conséquences, pas la cause technique. C’est pourquoi un sinistre bien documenté facilite l’évaluation. Pour l’assureur, le dossier doit montrer où l’eau est passée, ce qu’elle a touché et pourquoi le dégât s’est aggravé. Plus les preuves sont claires, plus la suite devient lisible.
| Ce que couvre la protection | Ce qu’elle ne couvre pas |
|---|---|
| Dégâts des eaux sur murs, sols et plafonds | Usure normale ou défaut d’entretien |
| Conséquences d’une fuite accidentelle | Travaux de rénovation sans lien avec le sinistre |
| Mobilier touché par l’eau selon le contrat | Canalisation vétuste hors garantie |
Quand la fuite d’eau devient un vrai sinistre
Une fuite devient un vrai sinistre dès qu’elle dépasse le simple incident domestique et commence à provoquer des conséquences visibles. La cause peut être une rupture de joint, une canalisation fissurée, un gel brutal ou un bouchon qui fait remonter l’eau. Dans un logement, le problème n’est pas seulement la goutte au sol : c’est l’infiltration progressive qui abîme la structure. Vous le voyez parfois tard, quand la peinture cloque ou que le plafond jaunit.
Le mobilier peut aussi souffrir vite, surtout si l’eau atteint un canapé, une armoire ou des cartons stockés au ras du sol. Une fuite discrète derrière une cloison est souvent plus dangereuse qu’une fuite visible sous l’évier, car l’infiltration avance sans bruit. L’assurance intervient alors pour évaluer le dommage, mesurer son extension et décider de la prise en charge.
Les causes les plus fréquentes à connaître
Les causes les plus courantes sont simples à repérer : joint usé, rupture sur un tuyau, gel hivernal, pression anormale ou obstruction. En hiver, le gel fragilise les conduites et peut provoquer une fuite dès le redoux. Dans une cuisine, un bouchon ancien crée parfois une remontée d’eau qui finit par salir le sol et atteindre les meubles. Chaque cause demande une lecture différente, car le traitement du problème ne sera pas le même.
Les dégâts matériels qui peuvent s’aggraver vite
Le vrai risque, c’est l’aggravation. Une infiltration non traitée peut ruiner un parquet en 24 à 48 heures, faire gonfler un placo et laisser de l’humidité dans les murs pendant plusieurs semaines. Quand l’eau circule derrière un revêtement, le dommage devient plus coûteux à réparer. C’est pourquoi il faut agir dès les premiers signes : odeur de moisi, tache sombre, bruit d’écoulement ou compteur qui tourne sans raison.
Ce que le contrat prend en charge… et ce qu’il laisse de côté
Le contrat précise toujours ce que l’assureur accepte de rembourser. En règle générale, l’indemnisation vise les conséquences du sinistre : remise en état des sols, peinture, meubles touchés ou frais liés à l’assèchement. En revanche, la réparation de la canalisation elle-même reste souvent à votre charge, sauf clause spéciale. C’est un point crucial, car beaucoup d’avis divergent quand on découvre que la compagnie n’assume pas tout le montant des travaux.
La logique reste simple : l’assureur indemnise le dommage, pas forcément la cause. Si le contrat exclut l’usure, la vétusté ou le manque d’entretien, la charge du propriétaire ou de l’occupant peut augmenter rapidement. Avant tout sinistre, il vaut mieux lire les cas prévus, les plafonds et les franchises pour savoir ce qui sera réellement payé.
Les dépenses souvent remboursées par l’assureur
Selon la compagnie, la prise en charge peut inclure les recherches liées au sinistre, le nettoyage, le remplacement de certains matériaux et la remise en état partielle du logement. L’indemnisation dépend aussi du montant déclaré, des justificatifs fournis et du niveau de garantie choisi. Dans quelques cas, l’assureur accepte les frais annexes si le contrat le prévoit clairement. Mais sans clause précise, il faut éviter de supposer un remboursement automatique.
Les limites du contrat à vérifier avant un sinistre
Avant d’avoir un problème, lisez les exclusions avec calme. Les cas classiques sont les suivants :
- canalisation bouchée par manque d’entretien ;
- fuite ancienne non signalée ;
- installation vétuste ou non conforme ;
- déclaration hors délai après le sinistre.
Ces limites changent parfois la charge finale. Un bon avis consiste donc à comparer les clauses, pas seulement le prix affiché.
Qui doit agir selon que l’on soit locataire ou propriétaire ?
Quand l’incident survient, chacun doit savoir qui prend l’initiative. Le locataire doit signaler rapidement le problème, prévenir le propriétaire si nécessaire et faire une déclaration à son assurance lorsque le contrat l’exige. Le propriétaire, lui, reste responsable de l’état général de la maison ou de l’habitation et des équipements qui relèvent de sa charge. Dans certains cas, les deux doivent agir en parallèle pour éviter les malentendus. Vous pourriez également être intéressé par locataire assurance appartement.
Le devoir principal consiste à réagir vite, car attendre complique la preuve et retarde la prise en charge. Si vous êtes locataire, prenez des photos, notez la date et gardez les échanges écrits. Si vous êtes propriétaire, vérifiez l’origine du problème avant d’engager une réparation. Cette méthode évite bien des tensions et clarifie le cas dès le départ.
Le rôle du locataire dans la déclaration
Le locataire doit souvent faire la déclaration en premier, surtout si l’eau a touché son intérieur. Il doit prévenir sans tarder, expliquer les faits et transmettre les éléments utiles à l’assureur. Une déclaration claire aide à distinguer ce qui relève de l’usage courant et ce qui relève d’un incident plus sérieux. Si le logement est partagé, mieux vaut informer aussi le bailleur pour garder une trace précise des échanges.
Ce que doit faire le propriétaire selon la situation
Le propriétaire doit prendre en main les vérifications structurelles, surtout si la fuite vient d’une partie fixe de l’installation. Il peut devoir organiser une intervention, contacter son assureur et coordonner les échanges avec le locataire. Dans une maison occupée par son propriétaire, la même logique s’applique : identifier la cause, sécuriser les lieux et déclarer rapidement. Une bonne déclaration évite les zones grises et accélère la suite du dossier.
Fuite invisible, canalisation enterrée et recherche de fuite
La fuite invisible est souvent la plus délicate, car l’eau circule sans signe immédiat à l’intérieur des murs ou sous la dalle. Quand la canalisation est enterrée, la recherche devient plus technique : on ne voit rien, mais l’infiltration peut déjà fragiliser le terrain. L’expert s’appuie alors sur des indices précis, comme une baisse de pression, une zone humide ou une surconsommation. Le risque, c’est de réparer au mauvais endroit et d’augmenter le travail inutilement.
La recherche de fuite demande parfois un professionnel équipé, surtout si l’intérieur du logement ne montre aucun indice clair. En extérieur, le gel peut aussi casser une conduite et rendre le diagnostic plus long. Selon le contexte, la prise en charge des travaux dépend du contrat, de la cause et de l’accès à la zone touchée. Plus le repérage est précis, plus la réparation sera ciblée.
Pourquoi une fuite enterrée coûte plus cher à diagnostiquer
Une fuite enterrée demande souvent plus de travail, car il faut localiser l’eau sans ouvrir tout le sol. L’expert peut utiliser des tests, des sondes ou des mesures ciblées pour limiter les dégâts secondaires. Ce travail technique coûte davantage qu’une fuite visible sous un meuble. En pratique, plus la zone est profonde ou éloignée, plus le diagnostic prend du temps et mobilise de moyens.
Les bons réflexes avant d’engager des travaux
Avant toute réparation, gardez ces réflexes en tête :
- couper l’eau si la fuite continue ;
- prendre des photos avant toute intervention ;
- conserver les factures et devis ;
- prévenir rapidement l’assureur ;
- attendre l’accord d’un expert si demandé.
Ces gestes simples protègent votre dossier et facilitent la suite du travail, surtout si le gel ou une infiltration a touché plusieurs zones.
Bien relire son contrat pour éviter les mauvaises surprises
Relire son contrat reste la meilleure façon de protéger son habitation sans mauvaise surprise. Lisez d’abord les garanties de base, puis regardez l’option éventuelle qui ajoute une protection plus large. Une bonne assurance doit être claire sur les exclusions, les plafonds et les démarches en cas de sinistre. Si vous vivez en maison, la question des canalisations enterrées mérite une attention particulière. En appartement, l’intérieur et les parties communes peuvent changer la répartition des frais.
Pour protéger votre logement, comparez aussi la franchise, le niveau d’indemnisation et la rapidité de traitement annoncée. L’information utile n’est pas seulement dans le prix, mais dans ce que le contrat couvre vraiment. Un avis prudent consiste à vérifier si l’option choisie protège les zones les plus exposées, sans surpayer une garantie inutile.
Les options qui valent vraiment le détour
Les options les plus utiles sont souvent celles qui couvrent la recherche de fuite, les dommages indirects et une aide rapide en cas de problème. Elles peuvent aussi protéger les équipements sensibles ou les zones difficiles d’accès. Si votre logement est ancien, une garantie renforcée peut valoir l’écart de prix. L’essentiel est de choisir une option cohérente avec vos risques réels, pas avec une promesse vague.
Les points à vérifier avant de signer
Avant de signer, vérifiez si le contrat précise bien les cas couverts, les délais de déclaration et la liste des exclusions. Regardez aussi si l’assureur demande des preuves particulières après un sinistre. Cette information compte autant que la cotisation. Enfin, demandez-vous si la protection protège vraiment votre quotidien : cuisine, salle de bains, cave, extérieur ou canalisations cachées. C’est souvent là que se joue la différence entre une bonne couverture et une simple promesse.
FAQ – Questions fréquentes sur les canalisations et l’assurance
L’assurance habitation couvre-t-elle une canalisation bouchée ?
Pas toujours. Tout dépend du contrat et de la cause du bouchon. Si le problème vient d’un manque d’entretien, l’assurance peut refuser la prise en charge. Si l’eau a causé un dégât plus large, l’indemnisation peut concerner les conséquences, pas le débouchage lui-même.
Qui paie en cas de fuite entre locataire et propriétaire ?
La réponse dépend de l’origine de la fuite. Le locataire gère souvent la déclaration initiale, tandis que le propriétaire peut être responsable si l’installation fixe est en cause. Le plus important est d’agir vite et de garder une trace écrite de chaque échange.
La réparation de la canalisation est-elle toujours remboursée ?
Non, la réparation n’est pas systématiquement remboursée. Le contrat peut couvrir les dommages liés à l’eau sans payer la remise en état du tuyau. Lisez bien la clause d’indemnisation pour savoir ce qui relève de la prise en charge.
Faut-il déclarer un sinistre même si le dégât paraît minime ?
Oui, car un petit dégât peut cacher une fuite plus importante. Déclarer tôt permet de sécuriser votre dossier et d’éviter qu’une infiltration discrète ne s’aggrave. L’avis le plus prudent reste de prévenir rapidement l’assureur.
Comment savoir si mon contrat protège aussi les canalisations enterrées ?
Il faut vérifier la garantie, les exclusions et l’option éventuelle dédiée. Si le contrat reste flou, consultez les documents officiels de votre assurance et demandez une confirmation écrite. Cela vous évite une mauvaise surprise au moment d’un sinistre.