Cotisation retraite minimale et validation des trimestres
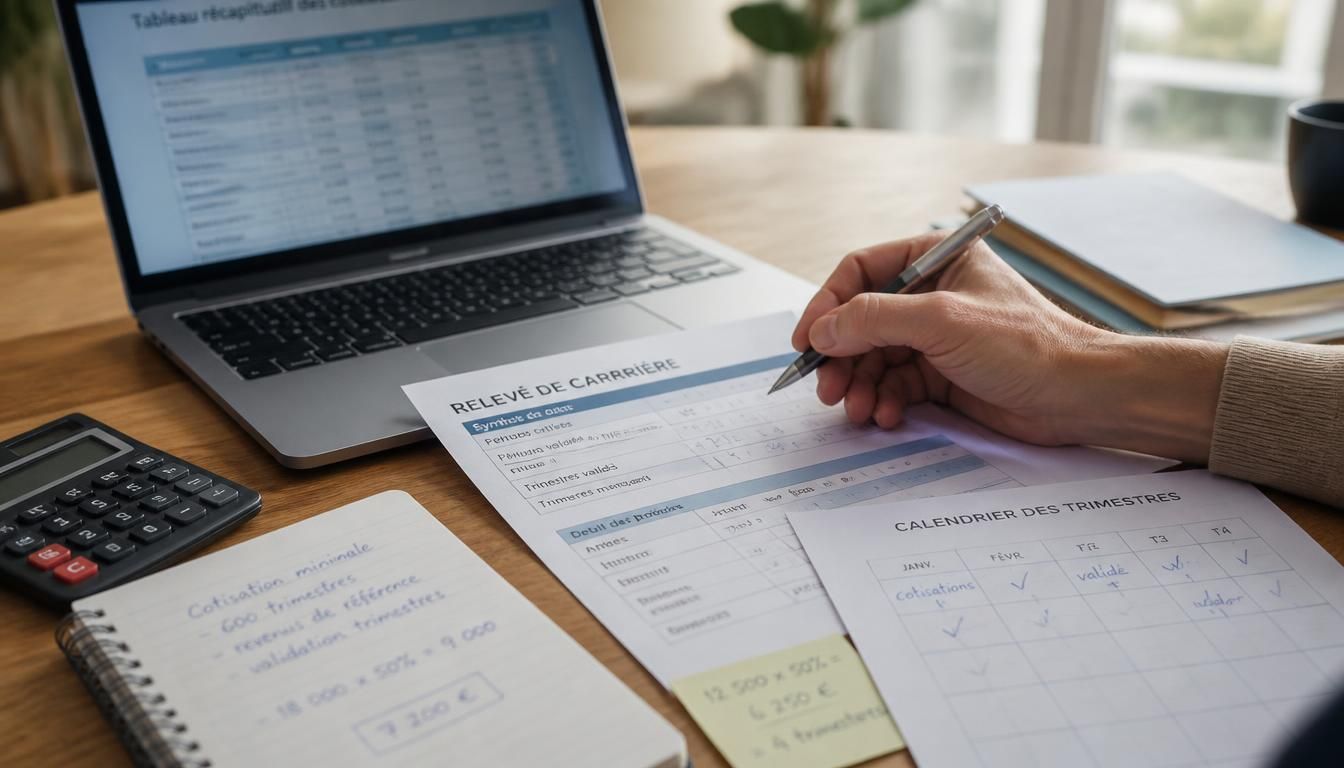
Le sujet de la retraite provoque souvent les mêmes questions : combien faut-il cotiser, que vaut un trimestre et comment éviter une mauvaise surprise au moment du départ ? Le minimum de cotisation retraite est la règle qui permet de comprendre à partir de quel niveau de revenu vos droits se construisent. Bien le saisir aide à lire son relevé de carrière, à anticiper sa pension et à éviter les trous de validation qui peuvent peser lourd sur le montant final.
Dans ce guide, vous allez voir comment fonctionne la logique de validation, pourquoi la valeur d’un trimestre dépend du salaire soumis à cotisations, et en quoi une carrière incomplète peut retarder le départ. L’idée est simple : vous donner des repères concrets pour décider, vérifier et corriger si besoin, sans jargon inutile.
Comprendre les bases du minimum de cotisation et des droits à retraite
Avant de parler de retraite, il faut distinguer ce que vous payez, ce que vous validez et ce que vous percevez. La cotisation alimente votre assurance vieillesse, mais elle ne se traduit pas toujours immédiatement en pension. Un trimestre validé ne signifie pas forcément une carrière complète, et le montant obtenu dépend aussi du régime, de la base retenue et de la durée enregistrée. C’est là que beaucoup d’assurés se trompent : ils confondent la validation d’un trimestre avec le droit à une retraite à taux plein. Pour approfondir ce sujet, consultez notre guide sur montant minimum retraite sans tous les trimestres.
Sur un relevé de carrière, vous pouvez voir des périodes cotisées, des périodes assimilées et des lignes parfois incomplètes. Par exemple, un salarié qui a travaillé quelques mois peut valider un trimestre sans avoir cotisé toute l’année. À l’inverse, une année avec plusieurs contrats courts peut laisser des trous si les revenus déclarés restent trop faibles. L’article qui suit vous aide à lire ces écarts avec méthode.
Ce que recouvrent cotiser, valider et percevoir
Cotiser, c’est verser une part de salaire ou de revenu à un régime de retraite. Valider, c’est obtenir un trimestre reconnu pour la durée d’assurance. Percevoir, enfin, c’est toucher une pension calculée selon les règles du régime. Ces trois étapes avancent ensemble, mais pas au même rythme. Une personne peut avoir cotisé sans valider assez, ou valider sans atteindre un montant élevé. C’est pourquoi il faut regarder à la fois la base de calcul, le nombre de trimestres et le régime concerné. Vous pourriez également être intéressé par brut en net retraite.
Pourquoi la durée d’assurance n’est pas le seul critère
La durée d’assurance compte beaucoup, mais elle ne dit pas tout. Deux carrières de même longueur peuvent produire des pensions très différentes si les salaires, les périodes de chômage ou les majorations ne sont pas les mêmes. Le régime appliqué, la base de calcul et la présence de trimestres assimilés changent aussi la lecture du dossier. En pratique, il faut donc vérifier votre relevé de carrière comme on relit un contrat : ligne par ligne, pour repérer ce qui manque et ce qui compte vraiment pour la retraite.
- Les trimestres cotisés augmentent la durée retenue pour la retraite.
- Les périodes assimilées peuvent compter sans salaire classique.
- La base de calcul influence directement le niveau de pension.
- Le régime choisi ne suit pas toujours exactement les mêmes règles.
Combien faut-il gagner pour valider un trimestre ?
Pour valider un trimestre, il faut atteindre un seuil de revenu soumis à cotisations, pas forcément travailler trois mois complets. En pratique, le salaire brut annuel compte davantage que le nombre d’heures effectuées sur le moment. C’est pour cela qu’un salarié bien payé peut valider plusieurs trimestres en peu de temps, tandis qu’un emploi à faible rémunération peut laisser un trimestre non acquis. Le calcul repose sur un principe simple : plus le revenu déclaré est élevé, plus la validation avance, jusqu’à quatre trimestres par année.
Le point à retenir est le suivant : on ne peut jamais valider plus de quatre trimestres sur une même année, même si l’on travaille douze mois sans interruption. Pour vous repérer, observez le salaire brut soumis à cotisation et comparez-le au seuil officiel de l’année. Si vous travaillez à temps partiel, ce seuil peut devenir difficile à atteindre, surtout en début d’activité ou lors de contrats fractionnés. Le minimum de cotisation retraite sert justement à comprendre cette logique de seuil.
Le seuil de revenu annuel à connaître
Chaque année, le seuil évolue avec le smic et les règles de calcul. En 2026, il faut surveiller le salaire brut cumulé, car c’est lui qui détermine la validation du trimestre. Un revenu trop faible peut laisser un trimestre en suspens, même si vous avez travaillé plusieurs semaines. À l’inverse, un revenu concentré sur quelques mois peut suffire à valider plus vite. Pour un salarié, le bon réflexe consiste à vérifier les bulletins de paie et le total annuel déclaré.
Pourquoi on ne peut jamais dépasser quatre trimestres
Le système retraite repose sur une logique annuelle : une année civile ne peut compter que quatre trimestres au maximum. Cela évite de cumuler artificiellement des droits au-delà du temps réellement écoulé. Même si vous cotisez sur plusieurs contrats ou avec des primes élevées, le plafond reste identique. Cette règle protège l’équilibre du régime et clarifie la lecture du relevé. Elle explique aussi pourquoi un salarié très actif n’obtient pas plus de quatre trimestres sur la même année.
Cas du salarié à temps partiel ou en entreprise
Pour un salarié à temps partiel, le nombre de trimestres dépend surtout du brut versé, pas du nombre d’heures affichées. Dans une entreprise, deux personnes travaillant le même mois peuvent donc valider différemment selon leur rémunération. Si votre contrat démarre en janvier, le premier trimestre peut être acquis rapidement, mais seulement si le revenu atteint le niveau requis. Sinon, il faudra attendre une autre période de paie plus favorable.
| Nombre de trimestres visés | Revenu brut annuel à atteindre |
|---|---|
| 1 trimestre | Seuil minimal de validation de l’année |
| 2 trimestres | Environ deux fois le seuil d’un trimestre |
| 3 trimestres | Environ trois fois le seuil d’un trimestre |
| 4 trimestres | Plafond annuel de validation |
Combien de trimestres faut-il pour partir à la retraite ?
Le départ à la retraite dépend à la fois de l’âge légal et du nombre de trimestres exigés pour le taux plein. Selon votre année de naissance, la durée requise change, ce qui explique pourquoi deux collègues nés à quelques mois d’écart peuvent avoir des règles différentes. Le régime en vigueur fixe donc un nombre précis de trimestres à valider pour éviter une décote. Si vous n’atteignez pas cette durée, le départ reste possible, mais la pension peut être réduite.
Il faut aussi distinguer l’âge de départ et la durée d’assurance. Vous pouvez avoir atteint l’âge légal sans avoir tous les trimestres nécessaires, ou l’inverse. Dans le premier cas, vous partez avec une pension minorée ; dans le second, vous pouvez attendre quelques mois ou quelques années pour sécuriser un taux plein. Cette mécanique concerne la retraite de base, mais elle influence aussi la stratégie globale de fin de carrière.
Le lien entre année de naissance et durée requise
La règle varie selon la génération. Plus la naissance est récente, plus la durée d’assurance demandée peut être élevée. C’est pourquoi il faut toujours vérifier votre année de naissance avant d’estimer votre départ. Un assuré né en début d’année et un autre né quelques mois plus tard peuvent relever d’un calendrier différent. Cette variation explique l’importance d’un relevé de carrière à jour, surtout si vous approchez de la fin de parcours.
Ce qui change si la carrière est incomplète
Quand la carrière est incomplète, le départ peut être repoussé ou la pension diminuée. La décote apparaît si vous partez sans avoir le nombre de trimestres requis. À l’inverse, attendre un peu plus longtemps peut améliorer la situation si vous validez encore des droits. Dans certains cas, une carrière hachée, avec chômage ou interruptions, crée un écart important entre l’âge légal et le taux plein. La retraite devient alors une question de calendrier autant que de durée.
Départ anticipé, âge légal et taux plein
Un départ anticipé peut exister dans certains cas, mais il obéit à des règles strictes. Il faut souvent justifier d’une durée suffisante ou d’une situation particulière reconnue par le régime. L’âge légal, lui, ne garantit pas le taux plein. Ce dernier dépend du nombre de trimestres validés et du respect des conditions fixées. En clair, partir tôt n’est pas toujours le meilleur choix si la pension risque d’être trop faible pour vos besoins.
Le montant de la pension dépend-il seulement des trimestres ?
Non, et c’est une erreur très fréquente. Le montant final de la retraite dépend aussi du salaire de référence, du taux appliqué, de la durée cotisée et des éventuelles majorations. Deux personnes avec le même nombre de trimestres peuvent donc toucher des pensions très différentes. Le calcul de base transforme vos droits en un pourcentage de revenu, puis ajuste le résultat selon la carrière. C’est là que la logique devient concrète : une validation partielle ne produit pas la même pension qu’une carrière complète.
Le taux peut être réduit si vous partez trop tôt, ou amélioré si vous continuez à travailler au-delà du seuil requis. Une surcote peut alors augmenter le montant, tandis qu’une décote le réduit. Les périodes de carrière incomplète jouent aussi un rôle. Si vous avez travaillé longtemps mais avec des revenus modestes, la pension reste souvent plus basse qu’attendu. Le minimum de cotisation retraite ne suffit donc pas à lui seul à garantir une pension confortable. En complément, découvrez retraite net et brut.
Comment le calcul de base transforme vos trimestres en pension
Le calcul de base part de vos salaires ou revenus de référence, puis applique un taux selon votre situation. Les trimestres servent à vérifier si vous partez au bon moment et si le taux plein est atteint. Sans durée suffisante, le montant baisse. Avec une carrière régulière, le résultat est plus stable. Une pension de base bien préparée repose donc sur trois piliers : revenus, durée et âge de départ. Si l’un manque, le montant final s’en ressent immédiatement.
Décote, surcote et effets d’une carrière plus longue
La décote réduit la pension quand la durée d’assurance est insuffisante. La surcote, au contraire, récompense les trimestres supplémentaires après le seuil requis. Imaginez un assuré qui retarde son départ de quatre trimestres : il peut voir sa pension progresser, parfois de plusieurs points selon le régime. À l’inverse, partir trop tôt peut faire perdre une part notable du montant. Cette différence explique pourquoi la fin de carrière mérite une vraie réflexion.
Les minimums de pension à connaître selon votre régime
Quand la pension est faible, certains régimes prévoient un plancher pour éviter une retraite trop basse. Dans le régime général, le minimum contributif joue ce rôle pour les assurés ayant cotisé sur des revenus modestes. Dans d’autres parcours, notamment en fonction publique, un minimum garanti peut s’appliquer selon les règles en vigueur. L’idée reste la même : protéger une pension de base jugée trop faible au regard d’une carrière complète ou presque complète.
Ces dispositifs ne fonctionnent pas de la même manière. Le minimum contributif concerne surtout les salariés et certains indépendants, alors que le minimum garanti vise des situations publiques particulières. Pour bénéficier d’un minimum, il faut souvent remplir des conditions de durée, de liquidation et de carrière. Le bon réflexe consiste à comparer votre pension calculée au plancher prévu par votre régime, puis à vérifier si vous entrez dans le champ d’application.
Le minimum garanti dans certains parcours publics
Dans certains parcours publics, le minimum garanti sert de filet de sécurité. Il intervient lorsque la pension calculée normalement reste trop basse au regard des règles du régime. Ce mécanisme n’est pas automatique dans toutes les situations : il dépend de la carrière, de la durée retenue et des conditions de liquidation. Si vous avez un parcours mixte, il faut donc vérifier avec soin quelle part relève de la fonction publique et quelle part relève d’un autre régime.
Le minimum contributif dans le régime général
Le minimum contributif vise les assurés du régime général dont la pension de base est faible malgré une carrière cotisée. Il peut aider un salarié ou un indépendant à atteindre un niveau plus lisible de pension. Son attribution dépend de critères précis, notamment du respect des conditions de durée et du caractère contributif des droits acquis. Le principe est simple : si vous avez cotisé, mais sur des montants modestes, le régime peut relever votre pension de base jusqu’à un seuil prévu par les textes.
Qui peut en bénéficier et sous quelles conditions ?
Pour bénéficier d’un minimum, il faut généralement avoir liquidé ses droits, disposer d’une durée suffisante et respecter les critères du régime concerné. Un salarié, un indépendant ou un assuré ayant une carrière fragmentée n’est pas traité de la même façon. Le point clé reste la cohérence entre votre dossier, votre durée validée et la pension calculée. En cas de doute, il vaut mieux relire votre relevé que supposer que le plancher s’appliquera automatiquement.
Que faire si la cotisation ne suffit pas pour sécuriser sa retraite ?
Si vos trimestres manquent, plusieurs solutions existent pour éviter un départ trop pénalisant. Vous pouvez d’abord vérifier votre relevé de carrière, puis corriger les oublis avant la liquidation. Ensuite, selon votre situation, un rachat peut aider à combler une période incomplète. Dans certains cas, il est aussi possible de prolonger l’activité pour valider un trimestre supplémentaire et améliorer la pension. L’essentiel est de ne pas attendre la dernière minute, car les délais de régularisation peuvent prendre du temps.
Cette démarche concerne autant le salarié que l’indépendant ou le chef d’entreprise. Une période d’activité mal déclarée, un changement de statut ou une interruption non prise en compte peuvent fausser la validation. En pratique, il faut donc croiser bulletins, attestations et relevé officiel. Le minimum de cotisation retraite devient alors un repère utile pour savoir si vous êtes dans la bonne trajectoire ou si un ajustement s’impose avant le départ.
Racheter des trimestres : quand cela peut aider
Le rachat de trimestres peut être utile si une période d’études, d’activité incomplète ou de manque de cotisations vous empêche d’atteindre le taux plein. Il ne faut pas le choisir à la légère : son intérêt dépend du coût, de votre âge et du gain attendu sur la pension. Pour certains profils, racheter un trimestre peut sécuriser le départ plus tôt ; pour d’autres, prolonger l’activité reste plus rentable. L’arbitrage mérite toujours un calcul précis.
Vérifier son relevé de carrière avant le départ
Avant le départ, relisez chaque période de votre relevé comme si vous prépariez un dossier important. Vérifiez les salaires déclarés, les trimestres validés, les périodes assimilées et les trous éventuels. Un oubli de quelques mois peut changer la date de départ ou le montant de la pension. Si vous êtes salarié ou indépendant, gardez vos justificatifs à portée de main pour demander une correction plus vite. Cette vérification simple évite bien des surprises.
Les erreurs fréquentes à éviter
La première erreur consiste à croire qu’un trimestre travaillé vaut toujours un trimestre validé. La deuxième est d’attendre l’âge légal sans vérifier la durée réelle. La troisième est d’ignorer une période manquante sur le relevé, alors qu’elle peut être rectifiée. Enfin, beaucoup de personnes sous-estiment l’effet d’un départ trop précoce sur la pension. En anticipant, vous gardez la main sur votre retraite au lieu de la subir.
FAQ – Questions fréquentes sur les trimestres et la retraite
Combien faut-il gagner pour valider un trimestre ?
Il faut atteindre un seuil de salaire brut soumis à cotisations, calculé selon l’année. En 2026, ce seuil dépend du smic et du revenu déclaré. Un seul trimestre peut donc être validé rapidement si votre brut mensuel est suffisant.
Peut-on valider quatre trimestres en travaillant à temps partiel ?
Oui, si votre salaire brut annuel atteint les quatre seuils nécessaires. Le nombre d’heures compte moins que le revenu. Un temps partiel peut donc suffire, mais pas toujours.
Les trimestres assimilés comptent-ils pour la retraite ?
Oui, certains trimestres assimilés comptent pour la durée d’assurance, même sans cotisation classique. Ils peuvent aider pour la retraite, selon le régime et la situation : chômage, maladie ou maternité, par exemple.
Quelle différence entre minimum garanti et minimum contributif ?
Le minimum garanti concerne certains parcours publics, tandis que le minimum contributif s’applique au régime général. Les deux visent une pension plus lisible, mais les règles de base ne sont pas les mêmes.
Que faire si mon relevé de carrière comporte des oublis ?
Il faut rassembler vos justificatifs, comparer les périodes manquantes et demander une correction avant le départ. Un oubli peut fausser le trimestre validé et retarder la pension.
Un rachat de trimestre améliore-t-il toujours la pension ?
Pas toujours. Le rachat peut aider si vous manquez de trimestres, mais son intérêt dépend du coût, de votre âge et du gain attendu sur la pension. Un calcul préalable s’impose.